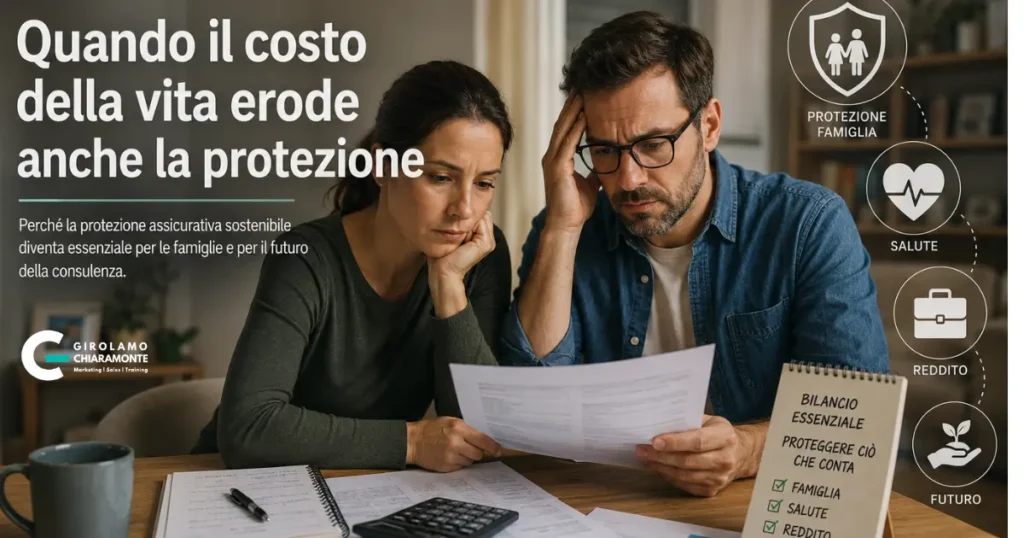
Il protection gap non cresce soltanto quando una polizza non viene acquistata. Cresce anche quando una copertura già esistente diventa economicamente difficile da mantenere.
Quando il bilancio familiare si restringe, alcune spese vengono ridotte, rinviate o eliminate.
È una reazione comprensibile. Prima si interviene sui consumi ritenuti meno necessari, poi sugli impegni continuativi e, nei casi più complessi, anche sulle scelte che dovrebbero proteggere il futuro.
In questa progressiva revisione delle priorità può entrare anche l’assicurazione.
Le coperture Vita, malattia grave e protezione del reddito rischiano così di essere considerate costi sacrificabili proprio nel momento in cui l’instabilità economica rende più difficile assorbire le conseguenze di una malattia, di un decesso o di una prolungata interruzione dell’attività lavorativa.
Il tema, quindi, non riguarda soltanto la capacità del settore assicurativo di convincere più persone a proteggersi. Riguarda anche la capacità di rendere la protezione già costruita sostenibile nel tempo.
Finanze e salute sono ormai la stessa preoccupazione
L’Allianz 3am Report 2026 ha coinvolto 10.000 persone in dieci Paesi, attraverso una ricerca Ipsos condotta tra aprile e giugno 2026.
Il dato più significativo è che finanze e salute risultano appaiate al primo posto tra le preoccupazioni personali: entrambe vengono indicate dal 48% degli intervistati. Seguono le incertezze sul futuro, citate dal 35%. Tra coloro che si dichiarano preoccupati per le proprie finanze, il 71% individua nell’aumento del costo della vita la principale causa di difficoltà.
Non si tratta prevalentemente di inquietudine per l’andamento degli investimenti o per scenari finanziari astratti. La pressione nasce dalla quotidianità: il costo della spesa, delle utenze, dell’abitazione e delle necessità ordinarie.
Secondo la sintesi pubblicata da Insurance Business Australia, il 31% degli intervistati avrebbe difficoltà a soddisfare i bisogni essenziali, mentre quasi una persona su tre dichiara di non riuscire a risparmiare. Solo il 5% si considera sufficientemente sicuro da poter risparmiare o investire in misura significativa.
Questi dati non misurano direttamente le cancellazioni assicurative. Descrivono, però, il contesto nel quale le famiglie sono costrette a rivedere l’ordine delle proprie priorità.
Ed è proprio dentro questo processo che la protezione può cominciare a indebolirsi.
Quando la difficoltà economica diventa riduzione della copertura
Un’indicazione più specifica arriva dal Regno Unito.
La ricerca realizzata per la Pure Protection Market Study della Financial Conduct Authority rileva che il 9% degli adulti intervistati ha cancellato o ridotto, nei precedenti due o tre anni, una copertura destinata a proteggere il reddito, la salute o la famiglia. La percentuale sale al 20% tra coloro che avevano acquistato una polizza di protezione nei dodici mesi precedenti, anche se una parte di questi casi può essere collegata alla sostituzione con un’altra soluzione.
Tra chi ha ridotto o cancellato la copertura, il 19% indica un cambiamento della situazione finanziaria, il 17% l’impossibilità di sostenere il premio e il 12% il dubbio che la polizza valesse realmente il costo sostenuto. Emergono inoltre la ricerca di soluzioni più convenienti, il cambiamento dei bisogni e una comprensione non sempre sufficiente dei benefici previsti.
Il dato è importante perché mostra almeno tre fenomeni differenti.
Il primo è economico: il premio non è più compatibile con il bilancio disponibile.
Il secondo è consulenziale: la copertura non viene più percepita come coerente con i bisogni attuali.
Il terzo è comunicativo: il cliente non comprende abbastanza chiaramente quale protezione perderebbe interrompendo il contratto.
Non tutte le cancellazioni, quindi, hanno la stessa origine. E non tutte possono essere gestite nello stesso modo.
Il protection gap riguarda anche chi era già assicurato
Il protection gap viene spesso rappresentato come la distanza tra il bisogno di protezione di una popolazione e le coperture effettivamente acquistate.
È una definizione corretta, ma incompleta.
Il divario può crescere anche dopo la sottoscrizione, quando una persona:
- riduce il capitale assicurato;
- elimina alcune garanzie;
- interrompe il pagamento del premio;
- non aggiorna la copertura dopo un cambiamento familiare o professionale;
- mantiene una polizza formalmente attiva ma ormai non adeguata al proprio bisogno.
Il protection gap non è dunque soltanto assenza iniziale di assicurazione. È anche progressiva erosione della protezione esistente.
Un segnale analogo, pur riferito a un ambito diverso, arriva dall’Australia. L’APRA stima che circa una casa indipendente su sette sia oggi priva di un’adeguata assicurazione e che, in scenari climatici severi ma plausibili, la quota possa avvicinarsi a una su quattro entro il 2050. L’autorità precisa che non si tratta di previsioni, ma di uno stress test sull’accessibilità economica delle coperture casa.
Il dato australiano non può essere trasferito alle polizze Vita o al mercato italiano. Mostra però un principio più ampio: quando l’assicurazione diventa economicamente difficile da sostenere, il problema non rimane confinato alla singola decisione di acquisto. Può trasformarsi in vulnerabilità familiare e, su scala più ampia, in fragilità economica e sociale.
La protezione sostenibile non coincide con la copertura più ampia
In questo scenario, invitare genericamente le persone a “non tagliare le assicurazioni” sarebbe poco utile e anche poco rispettoso delle difficoltà reali.
Una famiglia sotto pressione non ha bisogno di sentirsi dire che sta sbagliando. Ha bisogno di comprendere quali rischi può sostenere autonomamente e quali, invece, potrebbero compromettere seriamente il proprio equilibrio economico.
La protezione assicurativa sostenibile è un sistema di coperture proporzionato ai rischi essenziali della persona e compatibile, nel tempo, con la sua reale capacità economica.
Non coincide necessariamente con la soluzione più completa né con il premio più elevato.
Richiede priorità, modularità e revisione periodica.
Significa distinguere ciò che sarebbe utile da ciò che è realmente indispensabile. Significa verificare se i capitali, le durate e le garanzie siano ancora coerenti con il reddito, i debiti, la composizione familiare e la capacità di utilizzare il risparmio per affrontare un evento imprevisto.
In alcuni casi, una revisione può condurre a una riduzione ragionata. Ma una riduzione consapevole è diversa da una cancellazione indiscriminata.
La prima prova a preservare il nucleo essenziale della protezione. La seconda rischia di lasciare la persona completamente esposta.
Dalla vendita alla manutenzione della protezione
Questo cambiamento di prospettiva modifica anche il ruolo delle reti distributive.
La consulenza non dovrebbe esaurirsi nel momento della sottoscrizione. Una copertura costruita correttamente può diventare inadeguata nel tempo perché cambiano il reddito, il lavoro, la famiglia, il patrimonio, i debiti o le priorità di spesa.
La relazione con il cliente dovrebbe quindi prevedere anche momenti di manutenzione della protezione.
Non per proporre automaticamente nuovi prodotti, ma per rispondere ad alcune domande fondamentali:
- quali eventi il cliente non sarebbe oggi in grado di sostenere con reddito e risparmio;
- quali garanzie proteggono bisogni realmente essenziali;
- quali capitali o prestazioni possono essere rimodulati senza svuotare la copertura;
- quali sovrapposizioni, garanzie superate o componenti non più necessarie possono essere riviste.
Una rete preparata dovrebbe saper accompagnare anche una richiesta di riduzione, senza interpretarla immediatamente come una rinuncia definitiva o come un insuccesso commerciale.
Il valore della consulenza emerge anche nella capacità di aiutare una persona a conservare ciò che conta quando non può più permettersi tutto.
La retention può diventare un indicatore di sostenibilità
Le compagnie e i distributori osservano normalmente la retention per valutare la qualità del portafoglio, la stabilità della produzione e il valore economico della relazione.
Ma in una fase di crescente pressione sul costo della vita, questo indicatore può assumere un significato ulteriore.
Un aumento dei lapse, degli arretrati, delle cancellazioni anticipate o delle richieste di riduzione della copertura può segnalare che la proposta assicurativa non è più sostenibile per una parte della clientela.
La retention, quindi, non dovrebbe essere letta soltanto come capacità di trattenere contratti.
Può diventare una misura della distanza tra la protezione progettata al momento della vendita e quella che il cliente riesce concretamente a mantenere negli anni.
Ciò richiede sistemi capaci di intercettare i primi segnali di difficoltà, ma anche processi di contatto rispettosi della vulnerabilità della persona.
Una telefonata effettuata dopo il mancato pagamento non dovrebbe avere come unico obiettivo il recupero del premio. Dovrebbe servire anche a comprendere che cosa sia cambiato e se esistano possibilità di revisione compatibili con i bisogni essenziali del cliente.
I più giovani sono esposti a un doppio rischio
Il quadro generazionale merita particolare attenzione.
Nell’Allianz 3am Report le preoccupazioni finanziarie raggiungono il 52% tra i Millennials e il 47% tra i rappresentanti della Generazione Z. Sono fasce di popolazione che spesso si trovano nella fase in cui dovrebbero iniziare a costruire il proprio sistema di protezione, mentre affrontano redditi non sempre stabili, costi abitativi elevati e una limitata capacità di risparmio.
Il rischio è duplice.
Da una parte, le difficoltà economiche possono rinviare il primo accesso alla protezione.
Dall’altra, chi ha già sottoscritto una copertura può essere indotto a interromperla prima che sia diventata parte stabile della propria pianificazione.
Per questi clienti la sostenibilità iniziale è particolarmente importante. Una proposta sovradimensionata, costruita senza considerare l’evoluzione prevedibile del bilancio personale, può generare produzione nel breve periodo ma aumentare la probabilità di abbandono negli anni successivi.
La qualità della vendita non dovrebbe quindi essere misurata soltanto al momento dell’emissione. Dovrebbe essere verificata anche nella capacità della copertura di sopravvivere ai normali cambiamenti della vita.
Non colpevolizzare chi interrompe una copertura
Parlare di cultura della protezione significa anche evitare una rappresentazione moralistica del cliente.
Chi interrompe una polizza perché non riesce più a pagarla non è necessariamente poco consapevole. Potrebbe trovarsi davanti a una scelta difficile tra diverse necessità tutte legittime.
Il compito della consulenza non è giudicare questa decisione, ma renderne comprensibili le conseguenze e aiutare a valutare le alternative disponibili.
Occorre spiegare che cosa si perde, quali rischi tornano a gravare direttamente sulla famiglia e quali componenti potrebbero eventualmente essere preservate.
La protezione può generare valore soltanto quando è compresa, adeguata e sostenibile. Quando manca una di queste tre condizioni, la relazione è destinata a indebolirsi.
Una nuova domanda per le reti
I dati internazionali non dimostrano automaticamente che lo stesso fenomeno abbia già la medesima dimensione in Italia.
Offrono però un segnale che compagnie e reti non dovrebbero ignorare.
Il costo della vita può ampliare il protection gap non soltanto impedendo nuovi acquisti, ma anche erodendo lentamente le coperture già presenti.
Per questo la sfida non consiste esclusivamente nel produrre nuovi contratti. Consiste nel costruire sistemi di protezione che le persone possano comprendere, aggiornare e mantenere nel tempo.
La retention, letta in questa prospettiva, non è soltanto un indicatore commerciale. È anche un indicatore della qualità e della sostenibilità della proposta assicurativa.
La domanda, allora, diventa inevitabile:
le reti sono preparate a gestire una revisione della protezione senza trasformarla automaticamente in una cancellazione?
Quanto conosci davvero la tua protezione?
Prima di decidere che cosa mantenere, ridurre o rivedere, può essere utile fare il punto sulla propria consapevolezza. La tua Mappa della protezione è un test gratuito e anonimo di circa tre minuti dedicato a cinque aree: reddito, famiglia, debiti e casa, salute e futuro.
Il risultato non valuta l’adeguatezza delle polizze e non sostituisce il confronto con il proprio intermediario assicurativo di fiducia.