Una copertura può restare perfettamente valida per anni mentre cambia la vita che avrebbe dovuto proteggere. È qui che può nascere il Protection Drift: la distanza tra la protezione costruita ieri e il rischio che esiste oggi.
Dedichiamo molta attenzione a capire se una copertura sia coerente con il cliente nel momento in cui nasce. È corretto che sia così.
Ma una famiglia, un reddito, un debito, un patrimonio e una responsabilità economica possono cambiare molte volte mentre quella stessa polizza rimane identica.
Una ricerca pubblicata il 17 agosto 2026 da VIU by HUB, sulla base di una survey condotta online da The Harris Poll, offre un interessante punto di partenza. Tra 1.663 adulti statunitensi titolari di assicurazioni casa o auto, l’88% dichiara che apprezzerebbe un assicuratore capace di segnalare proattivamente quando una copertura non è più coerente con la propria vita. Eppure il 56% afferma di non essere stato contattato in questo modo da oltre un anno o di non ricordare che sia mai successo; il 21% dice che non è mai accaduto.
È un’indagine statunitense e riguarda specificamente le coperture casa e auto: non possiamo trasferirne automaticamente i risultati alla protection italiana. Ma la domanda che solleva è molto più ampia.
Quanto è realmente continuativa la relazione assicurativa dopo la vendita?
La vita cambia. Il contratto molto meno
Ogni processo assicurativo parte inevitabilmente da una fotografia.
Al momento della sottoscrizione conosciamo, per quanto rilevante rispetto alla soluzione considerata, una determinata situazione: reddito, composizione familiare, debiti, patrimonio, lavoro, obiettivi e rischi da proteggere.
La copertura viene costruita rispetto a quella fotografia.
Ma la vita non è una fotografia. È un film.
Ed è qui che propongo di introdurre un concetto che definirei Protection Drift.
Il Protection Drift è la distanza che può crearsi nel tempo tra il rischio reale di una persona e la copertura assicurativa costruita in un momento precedente della sua vita.
Non è un termine normativo né una definizione tecnica standardizzata. È un framework editoriale utile per descrivere un fenomeno semplice: vita dinamica + copertura statica possono produrre progressivamente un disallineamento.
Immaginiamo una TCM sottoscritta quando nasce il primo figlio. Dieci anni dopo il reddito è aumentato, è nato un secondo figlio ed è stato acceso un mutuo, mentre il capitale assicurato è rimasto lo stesso. La polizza non è diventata improvvisamente “sbagliata”, ma potrebbe non svolgere più la stessa funzione rispetto all’equilibrio economico della famiglia.
Il movimento può però avvenire anche nella direzione opposta. Un mutuo può essere ormai prossimo all’estinzione. I figli possono essere diventati economicamente indipendenti. Un patrimonio può essere cresciuto. Alcune esigenze possono ridursi mentre altre emergono.
Lo stesso vale per una copertura di Income Protection. Se il reddito, il ruolo professionale o il peso economico della persona all’interno della famiglia cambiano significativamente, la prestazione originariamente prevista può assumere nel tempo un significato molto diverso.
Questo punto è importante perché distingue il Protection Drift da un altro fenomeno che ho già affrontato: l’erosione della protezione dovuta alla pressione economica e alla difficoltà di mantenere una copertura. Qui il tema non è principalmente quanto il cliente possa permettersi di assicurarsi. È capire se ciò che possiede continua a proteggere lo stesso bisogno.
La review non dovrebbe essere un altro nome per cross-selling
Se interpretiamo la protection review come un nuovo modo per aprire opportunità commerciali, perdiamo immediatamente il punto.
Una revisione autentica deve poter produrre almeno tre esiti differenti.
Può confermare che non è cambiato nulla di sostanziale e che la copertura continua a svolgere correttamente la funzione per cui era stata costruita.
Può far emergere un cambiamento del bisogno che merita di essere approfondito.
Oppure può evidenziare che alcune esigenze si sono ridotte e che altre sono diventate prioritarie.
Una buona review deve quindi poter concludersi anche senza una nuova vendita.
È proprio questa possibilità a renderla credibile.
La domanda non dovrebbe essere: “Che cosa possiamo vendere adesso a questo cliente?”
Dovrebbe diventare: “La ragione per cui questa protezione era stata costruita esiste ancora nella stessa forma?”
È utile anche una precisazione normativa. Nell’attuale disciplina italiana, la valutazione delle richieste ed esigenze prevista dall’articolo 58 del Regolamento IVASS n. 40 riguarda la fase che precede la sottoscrizione e richiede al distributore di acquisire le informazioni utili a proporre contratti coerenti con le esigenze di copertura del cliente. Per i prodotti di investimento assicurativi esistono inoltre discipline specifiche sulla valutazione di adeguatezza e, in determinati modelli di servizio, sulla valutazione periodica.
La protection review di cui parlo qui non vuole quindi introdurre impropriamente un obbligo normativo generale. È una proposta di modello relazionale e di servizio: chiedersi se, nel tempo, abbia senso riaprire la conversazione sul bisogno.
E non esiste necessariamente una frequenza universale.
Una review può essere periodica, collegata a un evento, attivata dal cliente o inserita in specifici momenti della relazione. La domanda manageriale non è “ogni quanto dobbiamo farla?”, ma quale frequenza sia proporzionata alla natura del bisogno e alla relazione con quel cliente.
Dal post-vendita amministrativo al post-vendita consulenziale
Quando parliamo di post-vendita assicurativo pensiamo normalmente a premi, documentazione, variazioni anagrafiche, assistenza, rinnovi e sinistri.
Sono tutte attività indispensabili.
Ma esiste forse uno spazio ulteriore: il post-vendita consulenziale.
La domanda amministrativa è:
Il contratto continua a funzionare correttamente?
La domanda consulenziale è diversa:
La protezione continua a svolgere la funzione per cui era stata costruita?
Questa distinzione conduce anche a separare due durate che spesso tendiamo a sovrapporre.
Una è la contract duration: dieci anni, vent’anni, fino a una determinata età.
L’altra è la need duration: per quanto tempo e in quale forma esiste il bisogno che ha originato quella copertura?
Le due durate possono coincidere. Ma non è detto che lo facciano per tutto il percorso.
Il contratto può rimanere formalmente valido mentre il bisogno si trasforma.
Per questo la protezione può essere rappresentata non come un processo lineare che termina con l’emissione, ma come un ciclo:
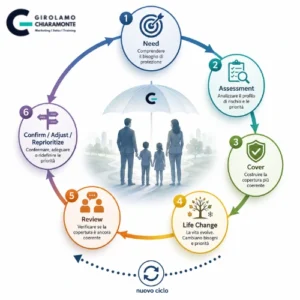
In questa prospettiva, il vero post-vendita non consiste soltanto nel sapere se la polizza è ancora attiva. Consiste nel mantenere leggibile il collegamento tra vita, bisogno e protezione.
Perché la bancassurance può essere un laboratorio naturale
La bancassurance presenta da questo punto di vista una caratteristica particolarmente interessante: la relazione con il cliente continua anche quando non si sta parlando di assicurazioni.
Nel tempo possono entrare nella relazione bancaria un mutuo, un finanziamento, la crescita del patrimonio, il pensionamento o altri cambiamenti della situazione finanziaria.
È uno dei motivi per cui considero l’evoluzione dalla bancassurance di prodotto alla protezione continua uno dei passaggi più interessanti per il settore.
Ma occorre evitare una scorciatoia.
Il fatto che una banca disponga di informazioni sul cliente non significa che tali informazioni possano automaticamente essere utilizzate per qualsiasi finalità assicurativa. Il trattamento dei dati deve rispettare, tra gli altri principi applicabili, finalità determinate e legittime e deve poggiare su una base giuridica appropriata.
La riflessione, quindi, deve rimanere sul piano del modello di relazione.
Possiamo però immaginare un’evoluzione concettuale interessante: passare dai soli sales trigger ai Protection Trigger.
Un sales trigger dice:
“È successo qualcosa: potrebbe esserci un prodotto da proporre.”
Un Protection Trigger dovrebbe porre una domanda differente:
“È successo qualcosa: potrebbe essere utile verificare se il profilo di protezione è ancora coerente?”
Nascita di un figlio, acquisto della casa, nuovo debito, cambio professionale, pensionamento o indipendenza economica dei figli possono modificare il rischio. Alcuni eventi saranno conosciuti dall’intermediario, altri soltanto dal cliente.
Il punto non è trasformare ogni passaggio della vita in una campagna commerciale. È creare le condizioni perché, quando è appropriato e possibile, la relazione assicurativa non rimanga ferma mentre tutto il resto cambia.
Reti, formazione e KPI: imparare anche a confermare
Questo modello richiede competenze diverse.
Una rete abituata prevalentemente alla fase di acquisizione deve essere capace anche di riaprire una conversazione senza trasformarla immediatamente in proposta.
Occorre saper chiedere che cosa sia cambiato, verificare se il bisogno originario esista ancora, spiegare perché una review possa essere utile e soprattutto gestire professionalmente anche l’esito più semplice:
“Non serve cambiare nulla.”
Non è una conversazione meno commerciale. È una forma più matura della relazione commerciale, perché mette la qualità della decisione prima della necessità di generare immediatamente una nuova transazione.
Anche le metriche potrebbero riflettere questo cambiamento.
Potremmo, per esempio, immaginare un indicatore editoriale — non normativo — chiamato Protection Review Rate: la quota di relazioni nelle quali, periodicamente o in presenza di eventi rilevanti, viene riaperta una conversazione strutturata sul profilo di protezione.
La domanda sottostante è semplice: se misuriamo con grande precisione quante polizze vendiamo, perché non osservare anche quante relazioni di protezione riesaminiamo?
Ma proprio qui si nasconde un rischio.
Se la sequenza diventasse rapidamente:
review → lead → conversione → nuova vendita
avremmo semplicemente creato un nuovo funnel commerciale.
Il valore della review dovrebbe invece poter emergere anche da coperture confermate, bisogni aggiornati, sovrapposizioni individuate, priorità ridefinite e maggiore comprensione da parte del cliente.
Non tutto ciò che genera valore deve produrre immediatamente una nuova vendita.
La tecnologia può rendere questo modello scalabile attraverso CRM, reminder, workflow, questionari, portali e trigger utilizzabili nel rispetto delle regole applicabili. Ma rimane uno strumento.
La vera questione è relazionale:
quando abbiamo una buona ragione per riaprire la conversazione e quale domanda facciamo quando lo facciamo?
La polizza può restare la stessa. Il cliente quasi certamente no
Una copertura può essere attiva, correttamente amministrata e perfettamente valida dal punto di vista contrattuale.
Eppure può progressivamente allontanarsi dal progetto di vita che l’aveva generata.
Questa è forse la forma più interessante di Protection Drift.
La polizza continua a esistere. Il cliente continua a pagare. Ma nessuno verifica più se la ragione originaria della copertura esista nella stessa forma.
Una buona protezione non dovrebbe necessariamente cambiare ogni volta che cambia la vita. Ma dovrebbe almeno poter essere rimessa in discussione.
Perché il valore della relazione assicurativa non consiste soltanto nell’individuare correttamente un bisogno nel momento della vendita.
Consiste anche nel riconoscere quando quel bisogno si è trasformato.
Una polizza può restare la stessa per vent’anni. Il cliente quasi certamente no.
La domanda che dovremmo farci più spesso è quindi questa:
quanto spesso chiediamo ai clienti se la protezione che hanno costruito ieri è ancora coerente con la vita che stanno vivendo oggi?
Perché una copertura assicurativa dovrebbe essere rivista nel tempo?
Perché reddito, famiglia, debiti, patrimonio, responsabilità e obiettivi possono cambiare mentre il contratto rimane invariato. Una protection review consente di verificare se il bisogno che aveva originato la copertura esista ancora nella stessa forma.
Una protection review significa necessariamente acquistare una nuova polizza?
No. Una revisione può confermare che la copertura esistente è ancora coerente, evidenziare un cambiamento del bisogno oppure mostrare che alcune esigenze si sono ridotte. Una review autentica deve poter concludersi anche senza una nuova vendita.
Quando può essere utile verificare nuovamente i bisogni assicurativi?
Può essere utile in occasione di cambiamenti rilevanti nella vita personale o economica — per esempio nascita di figli, acquisto di una casa, nuovi debiti, variazioni significative del reddito, cambiamenti professionali o pensionamento — oppure nei momenti periodici eventualmente previsti dal modello di relazione con l’intermediario.